El Régimen de Incentivo para Grandes Inversiones (RIGI) está regulado en el Título VII de la Ley 27.742. Alcanza a proyectos de forestoindustria, turismo, infraestructura, minería, tecnología, siderurgia, energía, y petróleo y gas, según la síntesis oficial difundida por la Cancillería en 2024.
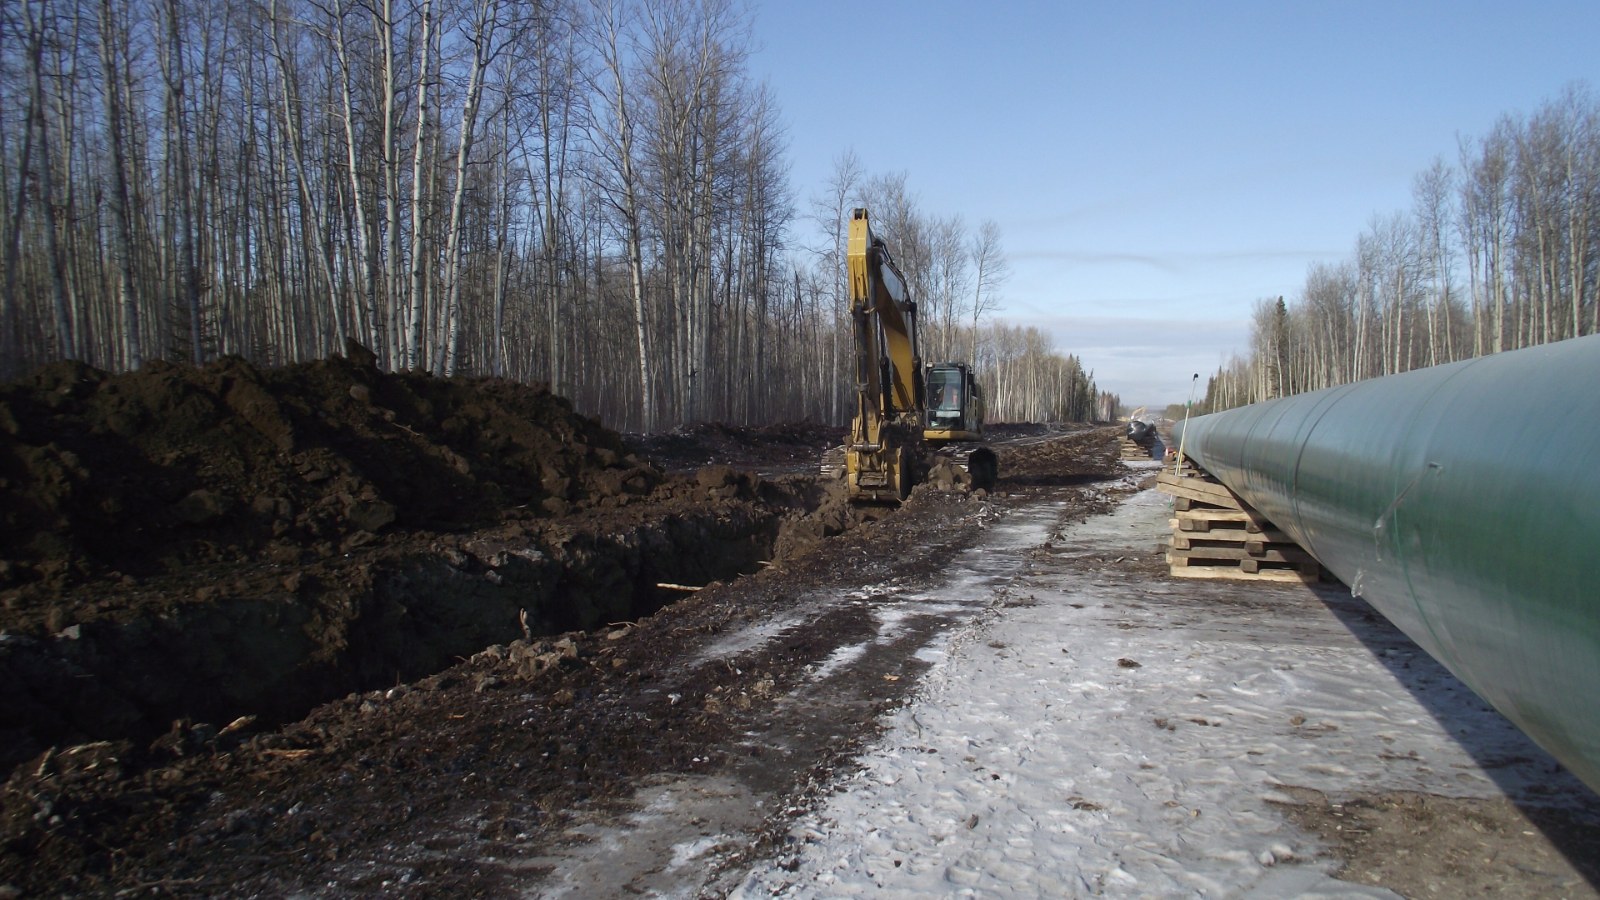
Imagen ilustrativa. Construcción de un ducto en Alberta, Canadá. Foto: Jason Woodhead, CC BY 2.0, vía Wikimedia Commons. No muestra un proyecto del RIGI.
El monto mínimo es de US$ 200 millones en activos computables. Para los proyectos de exportación estratégica de largo plazo, el piso es de US$ 1.000 millones por etapa.
En impuestos, la alícuota de Ganancias baja de 35% a 25%, con amortización acelerada. El IVA puede cancelarse con certificados de crédito fiscal, y el impuesto a los débitos y créditos bancarios se computa por completo a cuenta de Ganancias.
En comercio exterior, las importaciones quedan exentas de derechos y de la tasa de estadística, y las exportaciones dejan de pagar retenciones a partir de los tres años, o de los dos en los proyectos estratégicos.
En materia cambiaria, la obligación de liquidar divisas se reduce de forma progresiva: 20% de las exportaciones queda liberado a los dos años, 40% a los tres y 100% a los cuatro.
El régimen garantiza estabilidad normativa por 30 años, ampliable a 40 en los proyectos estratégicos, y habilita el arbitraje internacional, incluido el CIADI.
El plazo de adhesión original era de dos años desde julio de 2024, prorrogable por uno más. La síntesis es de 2024: la reglamentación y las normas posteriores pueden haber precisado estos puntos, por lo que conviene verificar el texto vigente.
Según un informe de la consultora Paspartú, al 1 de noviembre había 27 proyectos aprobados por US$ 76.174 millones.
Actualización: el Decreto 1366/2026, del 16 de noviembre, modificó la reglamentación. Entre otros cambios, estableció que una empresa es proveedor local si está constituida y domiciliada en el país, sin importar la nacionalidad de sus accionistas, y fijó nuevas reglas para fusiones, cesiones de participaciones y acceso al mercado de cambios, según Microjuris e iProfesional.
Fuente: Cancillería argentina (síntesis de la Ley 27.742), Paspartú, Microjuris, iProfesional / Redacción TE