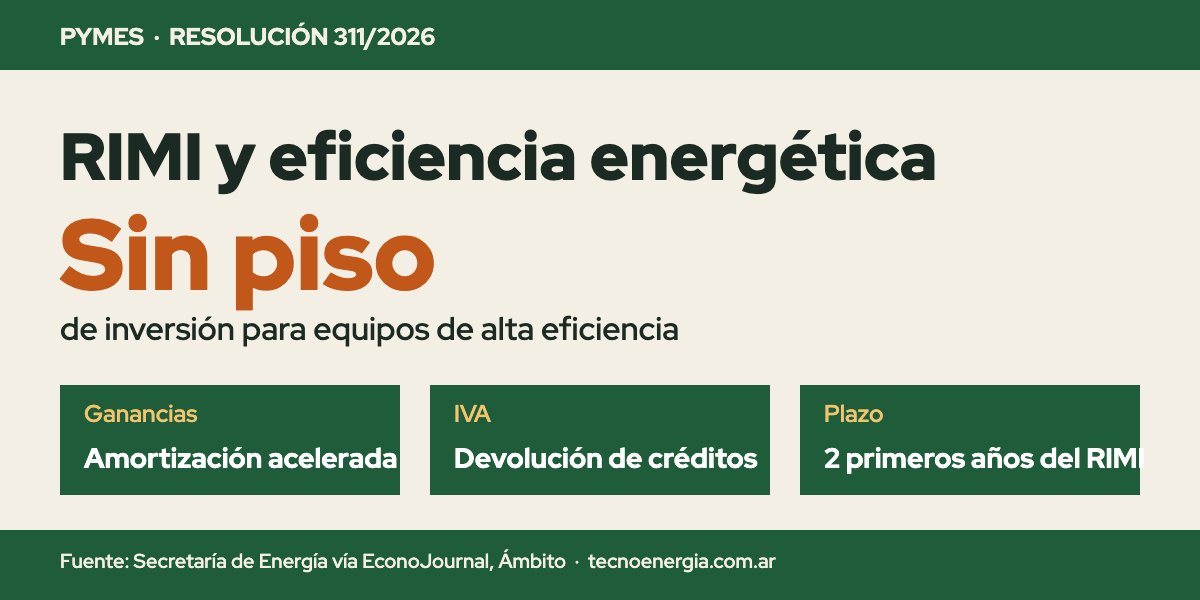
La Secretaría de Energía eliminó el monto mínimo de inversión para que las pymes incorporen equipamiento industrial de alta eficiencia energética dentro del Régimen de Incentivo para Medianas Inversiones (RIMI). Lo hizo mediante la Resolución 311/2026, publicada en el Boletín Oficial a comienzos de esta semana, según EconoJournal y Ámbito.
Hasta ahora, el RIMI exigía inversiones mínimas por categoría: US$ 150.000 para las microempresas, US$ 600.000 para las pequeñas y US$ 3,5 millones o US$ 9 millones para las medianas, según el tramo. Los bienes de alta eficiencia quedan exentos de ese piso.
Los beneficios son la amortización acelerada en el impuesto a las Ganancias, en una única cuota anual, y la devolución de créditos fiscales del IVA, que se puede pedir tras tres períodos mensuales y depende del cupo fiscal. Rigen para las inversiones realizadas durante los dos primeros años del régimen.
El listado incluye motores eléctricos de alta eficiencia, variadores de velocidad, compresores, ventiladores, bombas centrífugas, calderas, quemadores, recuperadores de calor, equipos de frío y climatización, instrumentos de medición y control, aislamiento térmico, cogeneración y luminarias LED industriales.
Los interesados deben presentar una declaración jurada con documentación del fabricante y certificaciones de desempeño. Algunos motores deben alcanzar la clasificación IE3 o superior, y calderas y otros equipos deben acreditar rendimientos mínimos.
Los proyectos que no figuran en el listado, como la recuperación de calor o la reingeniería de procesos, requieren un informe técnico de un profesional idóneo. Debe certificar una reducción cuantificada del consumo específico frente a una línea de base de los doce meses previos.
La Secretaría de Energía puede auditar en el terreno y, si detecta irregularidades, notifica a ARCA para revisar la condición de beneficiario. La adhesión se gestiona a través del Sistema de Gestión de Inversiones (SGI) de ARCA.
Según un informe técnico citado en la norma, los motores eléctricos representan entre 60% y 70% del consumo eléctrico de una planta, y el aire comprimido, entre 15% y 25%. Son referencias técnicas, no ahorros garantizados.
Las notas consultadas no precisan la fecha exacta de publicación ni el monto del cupo fiscal para la devolución del IVA. El texto de la resolución no pudo verificarse en el Boletín Oficial.
Fuente: EconoJournal, Ámbito, Mirador Provincial / Redacción TE